付加給付ってなに?
──医療費の自己負担が、さらに下がることがある制度
公開
 ためトン
病院で払うお金に、ひと月の上限があるのは知ってるかな?
高額療養費でしょ? それなら前に教わったよ
 ききニャン
 ためトン
その上限より、さらに少なくてすむ人がいるんだ。いっしょに見ていこう
医療費がどれだけ高くなっても、窓口で払う額にはひと月の上限があります。
年収約370万〜770万円の方なら、医療費が100万円かかっても、自分で払うのは約9.3万円まで。
これが高額療養費です。
じつは、さらに支払いが軽くなる人がいます。
勤め先の健康保険によっては、入院しても自分で払う額が2万円から3万円ほどですみます。
しかも、たいていは申請もいりません。
こうして戻ってくるお金を「付加給付」といいます。
付加給付が自分にあるかどうかで、いざというときに必要な蓄えも、民間の医療保険をどこまで持つかも変わってきます。
📖 この記事でわかること
- ・付加給付って、どんな制度?
- ・自分にあるかどうかは、どこで分かる?
- ・あると、医療保険の考え方はどう変わる?
高額療養費のほかに戻ってくるお金があるかもしれない
付加給付があると、高額療養費で下がったあとの金額から、さらにお金が戻ってきます。
このお金を出しているのは国ではありません。加入している健康保険です。
同じ病気で同じ治療を受けても、どこの健康保険に入っているかで、自分で払う医療費が変わります。
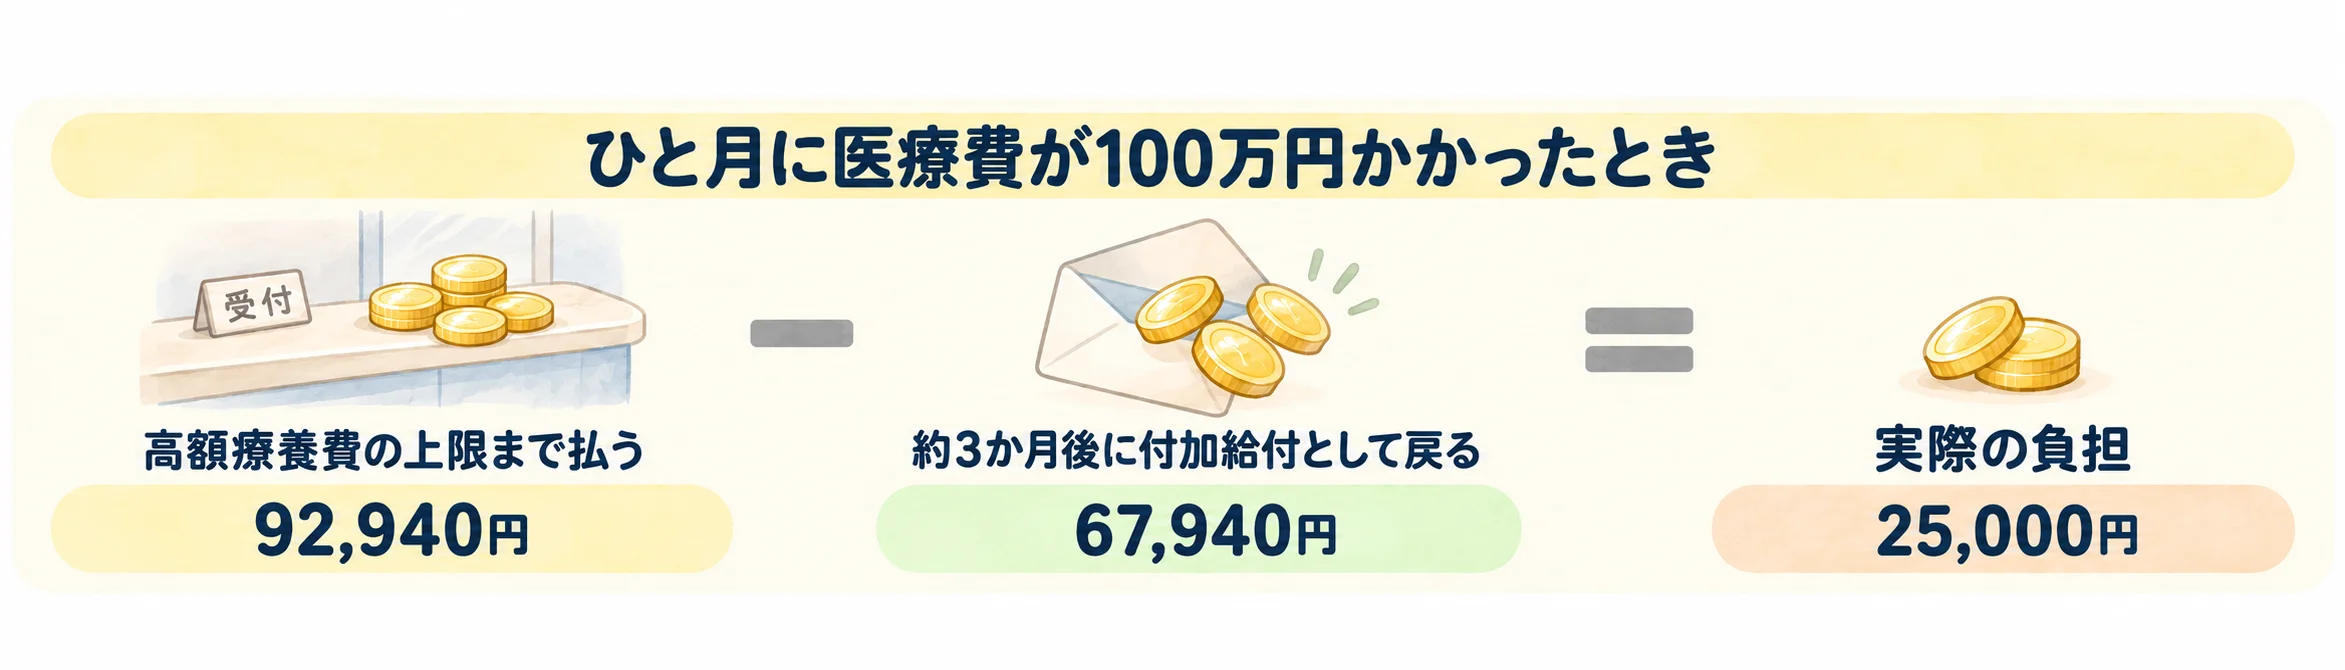
※ 年収約370万〜770万円の例。上限額は厚生労働省の資料(2026年8月から)。付加給付は組合によって違います。
付加給付があるのはどの健康保険?
公的な医療保険は、どこで働いているかで加入先が分かれます。
おもな4つのうち、付加給付があるのは2つです。
| 加入先 | おもに入っている人 | 付加給付 |
|---|---|---|
| 健康保険組合 | 大きな会社やそのグループで働く人 | 組合によってある |
| 共済組合 | 公務員・私立学校の教職員 | 同じ仕組みがある |
| 協会けんぽ | 中小企業などで働く人 | ない |
| 国民健康保険 | 自営業・フリーランスなど | 原則ない |
※ 共済組合では「一部負担金払戻金」「家族療養費附加金」という名前で呼ばれています。金額や条件は加入先ごとに違います。
表の「ある・ない」は、健康保険法53条と、各保険者の公表資料(共済組合の例)によります。
健康保険組合は全国に1,364あり、加入している人は約2,800万人です。
国民のおよそ4分の1にあたります。
ここに共済組合の加入者も加わるので、けっして珍しい制度ではありません。
※ 出典:健康保険組合連合会「健保連について」(組合数は令和8年4月1日現在、加入者数は令和8年度予算時)
🐷 ためトンのひとこと
 ためトン
同じ会社員でも、加入先が組合か協会けんぽかで変わるんだ。まずは自分がどっちかを見てみようね
負担はいくらまで下がる?
たとえば、1つの病院での入院なら、ひと月の自己負担を2万円から3万円ほどにおさえる組合があります。
給料が高い人は、この金額が5万円や10万円になる組合もあります。
病院が複数になったり、入院と外来が重なったりすると、それぞれに自己負担がかかることがあります。
金額や数え方は、加入している組合によって違います。
🏢 公表されている例
25,000円や30,000円など、組合が決めた金額を超えて払った分があとで戻ってきます。
払った額は、病院ごとに入院・外来などを分けて数えます。
⚠️ 金額はずっと同じとはかぎりません
付加給付は組合が決めているので、あとから変わることがあります。
組合が上限を上げると、戻ってくるお金はその分だけ減ります。
※ 健康保険組合全体では、令和8年度予算で経常収支が2,890億円の赤字となる見通しで、約7割の組合が赤字です(健康保険組合連合会「健康保険組合 予算編成状況について」)。
たいていは申請なしで戻ってきます
付加給付は、自分で申請しなくても受け取れるのがふつうです。
病院から組合に届く請求書(レセプト)をもとに、組合のほうで金額を計算しているからです。
ある組合の説明には、「自動的に支払いますので申請は不要です」と書かれています。
ただし、薬局で払った薬代は自動で合わせてもらえない組合もあるので、加入先に確かめておきましょう。
戻ってくるのは、診療を受けた月のおおよそ3か月後です。
給与と一緒に渡す組合も口座に振り込む組合もありますが、どちらも税金はかかりません。
※ 出典:各組合の公表資料(申請が不要な例・薬局分の申請が必要な例・自治体の助成との関係)、健康保険法62条(税金がかからないこと)。
子どもの医療費助成など自治体の助成を受けているときは、付加給付が出ないことがあります。加入先への届け出が必要な組合もあります。
戻ってくるまでのあいだは、付加給付で戻る分もふくめて、自分のお金で払っておくことになります。
ひと月の生活費とは別に、そのぶんを用意しておくと安心です。
いくら手元に置いておくかの考え方は、生活防衛資金って何?で整理しています。
💳 付加給付の分は窓口では引かれません
マイナ保険証か限度額適用認定証を使えば、窓口の支払いは高額療養費の上限(さきほどの例で92,940円)までにできます。
付加給付の分は、そこからさらにあとで戻ってくる形です。
🐷 ためトンのひとこと
 ためトン
申請がいらないのは助かるね。でも戻るまで3か月かかるから、そのあいだに払うお金は手元に用意しておこうね
自分にあるか、どう確かめる?
確かめ方は3つの手順です。
勤め先に聞かなくても、はじめの2つで分かることがほとんどです。
-
① 保険証で「保険者名」を見る
マイナ保険証の方は、「資格情報のお知らせ」やマイナポータルで確かめられます。
「◯◯健康保険組合」「◯◯共済組合」なら、付加給付がある可能性があります。
「全国健康保険協会」なら、付加給付はありません。 -
② その名前でサイトを探す
組合や共済組合は、たいてい自分のサイトで給付の一覧を公開しています。
下の4つの言葉のどれかが載っていれば、それが付加給付です。 -
③ 見つからなければ、直接きく
勤め先の健康保険の担当か、組合の窓口にたずねます。
「医療費の付加給付はありますか」と聞けば通じます。
🔍 サイトで探す言葉
- ・付加給付
- ・一部負担還元金(本人の分)
- ・家族療養費付加金(家族の分)
- ・一部負担金払戻金(共済組合での呼び方)
※ 呼び方は加入先によって違います。「高額療養費」のページの中に、続けて書かれていることもあります。
あると、医療保険の考え方が変わる
民間の医療保険は、公的な保険でまかなえない分を埋めるものです。
だから、公的な分がいくらまで面倒を見てくれるのかを知らないと、いくら足せば良いのかも決まりません。
付加給付があると、自分で払う医療費は2万円から3万円ほどまで下がることもあります。
入院が長くなっても、医療費そのもので家計が大きく崩れることは考えにくくなります。
いっぽうで、公的な保険の外にある費用は、付加給付があっても残ります。
☂️ 付加給付があっても残るもの
- ・差額ベッド代(個室などを選んだとき)
- ・入院中の食事代(決まった自己負担分)
- ・先進医療の技術料
- ・働けない間に減る収入
※ 高額療養費や付加給付で小さくなるのは、公的な保険が使える医療費だけです。働けない間の収入は、会社員なら条件を満たせば傷病手当金で一部が出ます。
この4つを自分の蓄えでまかなえるかどうかが、民間の医療保険を考えるときの分かれ目です。
付加給付があるなら、公的な保険でまかなえる範囲はそれだけ広くなります。
そのぶん、民間の保険に持たせる役割は小さくてすみます。
いま入っている保険が自分に合っているかは、
保険、入りすぎてない?──公的保障から考える見直し方で順番に見ています。
まとめ:自分の上限は加入先で変わります
📝 覚えておきたいこと
- ・付加給付は、高額療養費のほかに戻ってくるお金
- ・付加給付があるのは、健康保険組合と共済組合
- ・付加給付の有無と金額は、加入先のサイトで分かる
付加給付があれば、大きな病気をしても、出ていく医療費はかなり小さくおさまります。
なければ、高額療養費の上限までが自分の負担になります。
どちらであっても、金額が分かってさえいれば、備え方は自分で決められます。
今日の一歩は、保険証で「保険者名」を見るところからです。
組合や共済組合の名前だったら、そのままサイトで「付加給付」と探してみてください。
協会けんぽや国民健康保険だった方は、高額療養費の上限額のほうを確かめておきましょう。
🏥 高額療養費そのもののしくみは、医療費が100万円かかったら?でくわしく説明しています。
☂️ 民間の医療保険をどこまで持つかは、保険、入りすぎてない?で考え方を整理しています。
あわせて使いたいツール
よくある質問
Q. 付加給付があれば、民間の医療保険はいらないということですか?
A. いる・いらないが、これだけで決まるわけではありません。
付加給付が小さくしてくれるのは、公的な保険が使える医療費の部分だけです。
差額ベッド代や入院中の食事代、先進医療の技術料は対象外です。
働けない間に減る収入も、この制度では埋まりません。
そこを自分の蓄えでまかなえるかどうかで考えてみてください。
Q. 転職したら、付加給付はどうなりますか?
A. 加入する健康保険が変わるので、内容も変わります。
付加給付は、いま入っている組合が規約で決めているものです。
転職先が協会けんぽの会社なら、そこにはありません。
退職して国民健康保険に移ったときも、原則としてなくなります。
医療費の備えが変わるので、新しい保険者名を確かめておきましょう。
Q. 家族の医療費も対象になりますか?
A. 扶養に入っている家族の分にも、同じようにお金が戻ってくる組合があります。
名前は「家族療養費付加金」のように、本人の分と分けていることが多いです。
いくらを超えた分が戻るかは、組合ごとに違います。
本人と家族で金額が違うこともあるので、加入先に確かめてみてください。
Q. 高額療養費の申請とは別に手続きはいりますか?
A. 付加給付のほうは、多くの組合で手続きがいりません。
病院からの請求書をもとに、組合が計算して支払うからです。
高額療養費のほうは、加入先によっては申請が必要なことがあります。
受診した月から3か月ほど待っても入金がないときは、加入先に問い合わせてみてください。
免責事項
本ツールの計算結果は、入力された条件に基づく概算のシミュレーションであり、将来の運用成果や税額を保証するものではありません。投資には価格変動リスクがあり、元本を割り込む可能性があります。実際の投資・税務の判断は、金融機関や税理士等の専門家にご相談のうえ、ご自身の責任で行ってください。当サイトは特定の金融商品の推奨や投資助言を行うものではありません。また、当サイトにはアフィリエイト広告(PR)が含まれます。詳しくは免責事項をご覧ください。